Sonnet 5.5 の財務資料からのスライド作成:文書・表計算・資料をどう検収するか
出典、計算、ストーリーの三つの関門で、見栄えのよいファイルを業務に使える成果物へ。

Anthropic は Sonnet 5.5 の社内試験で、上場企業の四半期決算資料、電話会議の書き起こし、スライドのテンプレートを渡し、10 枚の経営レビューを作らせたと説明しています。二人の専門家は初稿をそのまま送れると評価しました。
成果物がチャットの回答ではなく業務ファイルになると、見た目の次に、数字、解釈、提案を誰が確認するかが問題になります。以下は推奨する検収設計であり、この試験の再現や Buda の計測ではありません。
スライドだけでなく三つの成果物を依頼する
出典一覧、計算用の表、プレゼンテーションを求めます。出典一覧には重要な事実、ファイル、ページや段落、対象期間、単位、原文を残します。表には元の数値と計算過程を保存し、スライドで結論を伝えます。
最初の二つがないと、確認者は数字を一つずつ逆算して調べます。追跡できる成果物は確認負担を減らし、次の四半期にも再利用できます。
対象四半期、通貨、連結範囲、テンプレート、追加検索の許可、欠損値の扱い、経営陣の発言と提案の区別を、作成前に指定します。
第一関門:事実と解釈の身元を明らかにする
表紙だけでなく、結論を左右する事実を確認します。売上、利益、顧客数、事業変更、経営陣の約束は原資料の具体的な場所へ戻せるようにします。
出典が述べたこと、モデルの推論、提案する行動を分けます。「経営陣は需要改善を予想している」と「需要改善がコスト増を相殺する」は別の主張です。前者への引用だけで後者を公式見解にしてはいけません。
材料に答えがない場合は欠落として記録します。検索が許可されていれば追加出典と日付を残し、許可されていなければ学習記憶で最新事実を埋めません。公式プロンプトガイドも、変化し得る具体的な事実は検索するよう勧めています。
第二関門:表の計算経路を確認する
実在企業の数字ではない例として、売上 100 から 120 は 20% 増です。粗利益率 25% から 28% は 3 ポイント増であり、3% 増ではありません。スライドも同じ計算表を参照し、別々に入力してずれを作らないようにします。
期間、通貨、千と百万、空欄をゼロにしていないか、新規行を数式が含むかを確認します。結論に影響する合計と比率を再計算し、分母、非表示のフィルタ、除外データも見ます。
Excel は開いて再計算し、保存された表示値だけでなく数式と参照を検証します。CSV では通常再計算できる数式モデルが残らないため、コードか計算説明を添えます。重要数値は同じ Agent に保証させるより、独立した検証が有効です。
第三関門:ストーリーを数値と一致させる
「成長が改善」と題したスライドは計算が正しくても、低い比較基準や一時的な売上を隠しているかもしれません。見出し、グラフ尺度、悪化指標、証拠から行動へのつながりを確認します。
各ページは一つの問い、一つの判断、その根拠を示します。10 枚にするために根拠のない結論を増やしません。未決定の事項は選択肢として示し、提案を承認済み計画に変えないことが大切です。
実際の上映環境で開き、フォント代替、グラフ切れ、文字あふれ、テンプレートずれ、ノートや機密情報も調べます。数字が正しくても読めなければ納品は完了していません。
三つのファイルで、一件の経営レビューを検収する
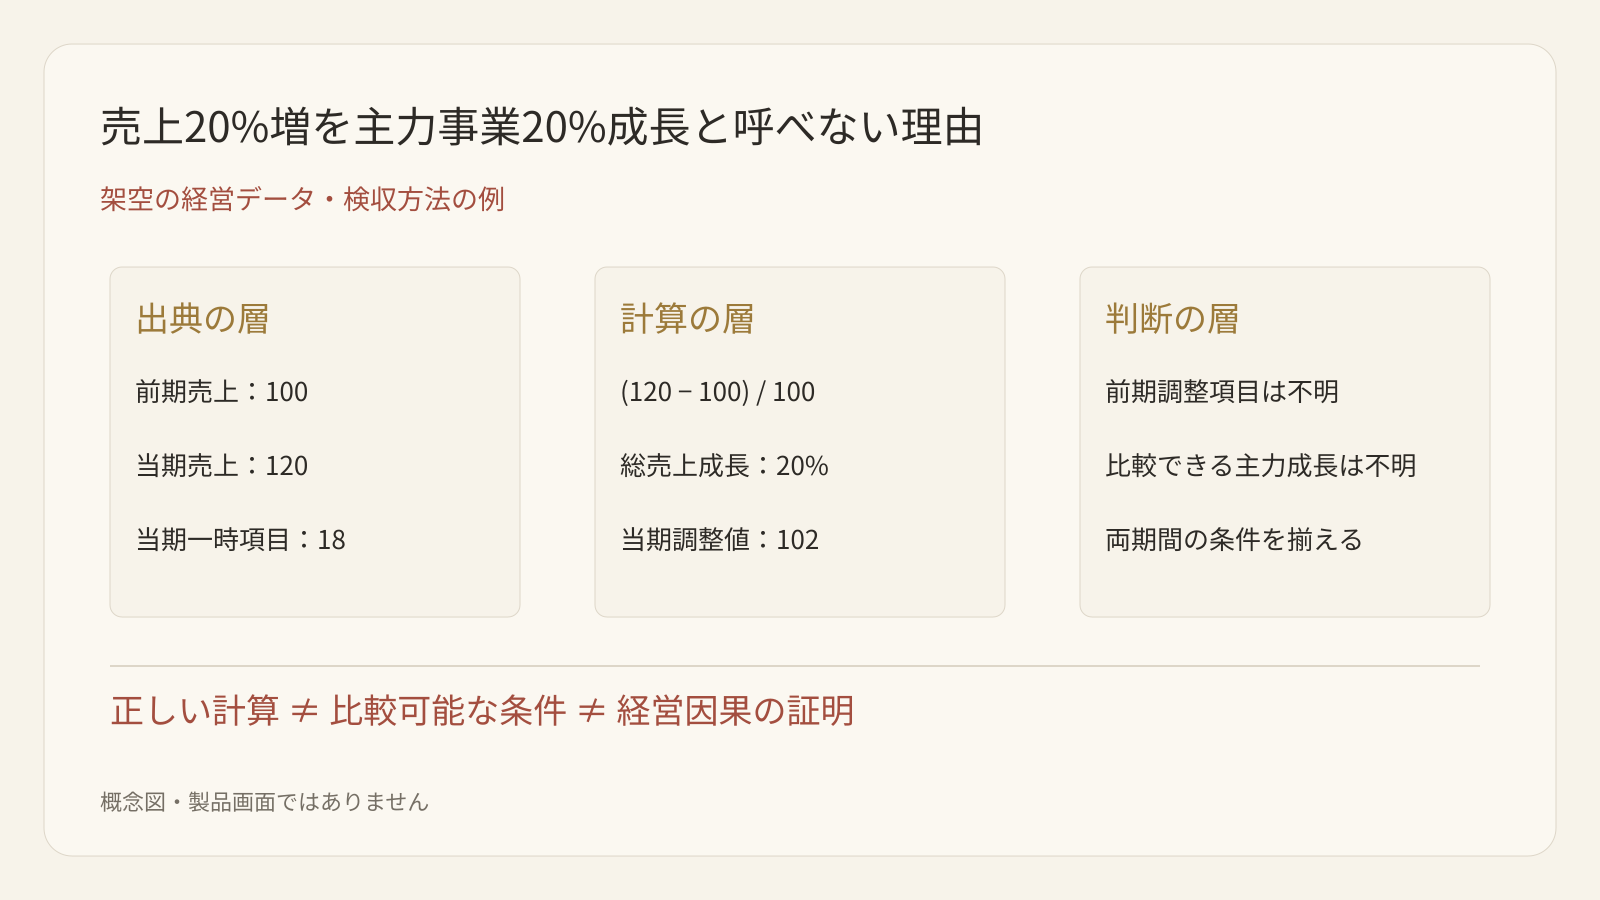
以下の企業と数値はすべて架空で、検収方法を示します。前期売上は 100、当期は 120。粗利益はそれぞれ 25 と 33.6。当期売上には一時的な項目 18 が含まれます。入力は財務表、経営陣の説明会書き起こし、スライドテンプレート。説明会には新規顧客の需要改善という発言がありますが、売上への寄与は数値化されていません。
出典一覧に四つの記録を作ります。 ファイル、位置、期間、単位、抽出値を付けます。120 は当期売上の行、18 は注記、需要改善は発言の原文段落へ結びます。最後の記録は経営陣の発言であり、計算できる数値ではありません。
計算表で計算し、スライドで暗算しません。 売上成長率は (120-100)/100=20%。当期粗利率は 33.6/120=28%、前期 25/100=25% より 3 ポイント上昇しています。当期の一時項目を除いた 102 は、当期の調整値にすぎません。前期の同様の項目が不明なので、(102-100)/100=2% を比較可能な継続成長率と呼べません。
スライドで判断を構成します。 「総売上は 20% 増、一時要因の分解が必要」として 100→120 と当期の 18 を示せます。「主力事業が安定して 20% 成長」とは書けません。次のページには、前期の一時要因、新規顧客の売上寄与、次四半期の受注証拠を確認事項として置きます。不明点を残すことは、未知を既知に見せるより良い納品です。
数式の正しさは数学の問題を解くだけです。経営判断には分母、調整規則、比較可能な証拠が必要です。
誤りが伝わる経路に沿って差し戻す
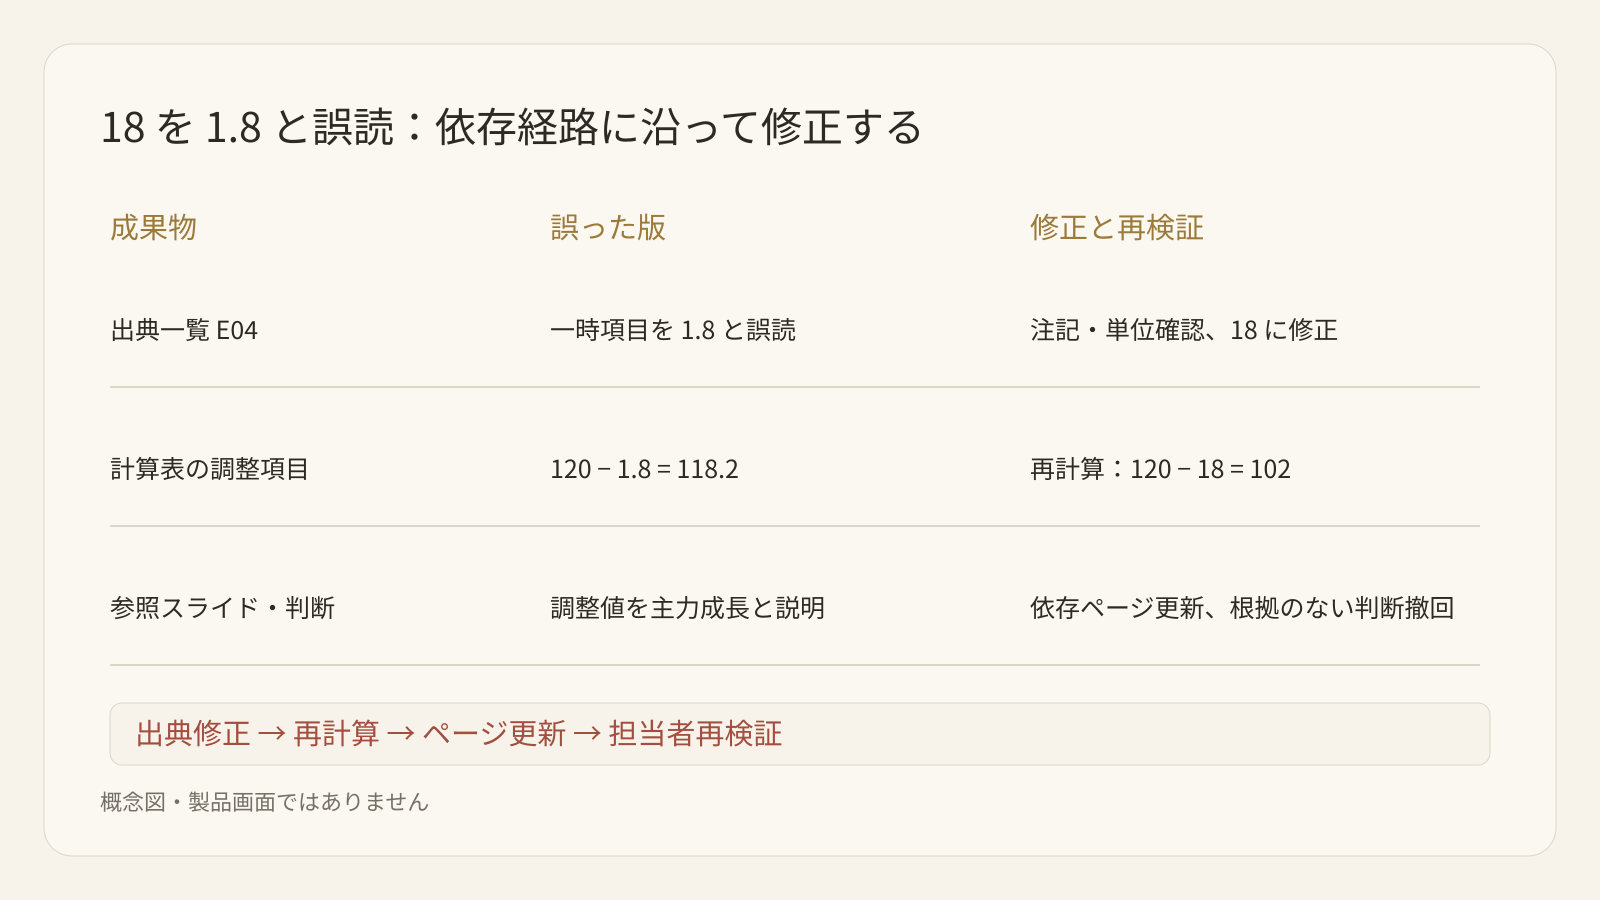
抽出時に 18 を 1.8 と読み違えると、調整後売上は 118.2 となり、スライドで継続業績を過大に説明しかねません。最後の文だけ直すと計算表の誤りが残り、再生成で戻ってきます。
差し戻しは具体化できます。
出典 E04 を注記原文と照合してください。18 と 1.8 が一致しません。単位と出典を確認して E04 を修正し、依存する調整項目を再計算、参照するすべてのページを更新してください。総売上と全体粗利率はこの調整に依存しませんが、説明を誤って変更していないか確認します。前期の調整情報は不足したまま明示し、比較成長率は作成しません。
源頭、影響範囲、補ってはいけない欠損を指定しています。修正報告には変更、再計算、更新ページ、未実行の検査を列挙します。担当者は「すべて修正済み」ではなく、出典と依存項目を再確認します。
発送前に、誰が何を承認するか記録する
| 対象 | 合格の証拠 | 不合格時の対応 |
|---|---|---|
| 重要事実・単位 | 原文位置、抽出値、期間 | 出典へ戻し、依存判断を保留 |
| 数式・分母 | 独立再計算と参照確認 | 計算表と依存図表を修正 |
| 調整指標 | 両期間の一致した規則 | 比較成長率を出さず欠損を明示 |
| 経営判断 | 原話、推論、提案を区別 | タイトル修正、根拠のない因果を撤回 |
| 実際の表示 | 対象端末で開き、切れや機密メモがない | 表示や機密情報を直して再出力 |
| 最終承認 | 担当者、版、未解決項目、用途 | 草稿を承認済みとして配布しない |
出典確認、数式検査、最終承認は別の人でも構いません。指標定義の確認は提案全体の承認ではなく、社内検討の承認は対外公開の承認でもありません。用途を記録します。
繰り返す作業では、テンプレート、項目定義、差し戻し票を先に固めます。一括生成で欠損事実の補完権限を広げず、前四半期の指針や承認を今期へ自動継承しません。
問題は具体的なファイルへ差し戻す
出典と表を先に承認してからスライドを作る方法も、全体草稿を作って配布前に関門を通す方法もあります。期限と手直し費用で選びますが、確認項目は維持します。
「4 ページは期間が違う。C8 を直し、4 と 7 ページを同期する」なら修正を検証できます。「もっと厳密に」では不十分です。修正後は影響するファイルと参照を確認し、無差別に全体を作り直しません。
入力版、出力版、確認項目、担当者、判定、未解決事項を残します。次の担当者や次期報告で、確認済み定義と更新必須の事実を区別できます。
実行と信頼できる記録を分担する
Buda は Agent の実行、文脈、再利用する流れを支えます。入力条件、成果物、検収項目を繰り返し使える手順にします。インストール可能な Skill は Buda AI の Marketplace で検索・インストールし、業務に合わせて調整できます。
確認した指標、定義、承認事項を正式記録にする場合、Busabase の ChangeRequest でレビュー後に知識ベースへ反映し、監査履歴を残せます。財務事実の確認を肩代わりしたり、生成資料全体を自動承認したりするものではありません。
ファイル作成が進むほど、人は定義を選び、異常を調べ、行動を判断する役割を担います。送れる初稿は有用ですが、検証・修正・再利用できる過程こそ日常運用に必要です。
FAQ
専門家が初稿を認めたら確認は不要ですか?
ベンダーが報告した一つの試験であり、全財務業務の保証ではありません。
文書、表、スライドは同じ一覧で確認できますか?
出典と版管理は共通でも、事実、計算、叙事と表示は別の検査が必要です。
自動化を先に進めるべきですか?
最低限の合格基準と差し戻し方法を決めてから範囲を広げます。
複雑なグラフは effort を上げれば十分ですか?
必ずしもそうではありません。公式試験は切り抜き、拡大、コードの道具も有効としています。