Sonnet 5.5 transforma resultados financeiros em slides. Como revisar os arquivos?
Confira fontes, cálculos e narrativa para saber se uma entrega bem apresentada pode orientar decisões.

A Anthropic descreve um teste interno em que Sonnet 5.5 recebeu materiais trimestrais de uma companhia aberta, transcrições da teleconferência e um modelo de slides. A tarefa era criar uma revisão operacional de dez slides. Dois especialistas consideraram a primeira versão pronta para envio.
A entrega passou a ser um arquivo de trabalho, não apenas uma resposta. Depois que o deck abre e parece profissional, quem verifica números, interpretações e ações propostas? O processo abaixo é um desenho de aceite recomendado, não reprodução do experimento ou medição da Buda.
Solicite três artefatos, não só slides
Peça um registro de evidências, uma planilha de trabalho e a apresentação. O registro relaciona fatos materiais a arquivo, página ou trecho, período, unidade e texto original. A planilha preserva cálculos e valores de origem. O deck comunica o resultado.
Sem os dois primeiros, a revisão precisa reconstruir cada número. Artefatos rastreáveis reduzem esse esforço e permitem repetir o trabalho no próximo trimestre.
Defina período, moeda, escopo de consolidação, template, permissão para pesquisa, tratamento de lacunas e quais afirmações devem continuar como recomendações, não compromissos da administração. Faça isso antes de produzir.
Primeiro controle: fatos e interpretações têm origens diferentes
Verifique todos os fatos que alteram a conclusão, não somente a abertura. Receita, lucro, clientes, mudanças estratégicas e compromissos devem apontar para locais específicos da fonte.
Separe afirmações documentadas, inferências do modelo e ações sugeridas. A administração esperar melhora da demanda não equivale a concluir que ela compensará o aumento de custos. Uma referência para a primeira afirmação não comprova automaticamente a segunda.
Se o material não responder, registre a lacuna. Quando pesquisa complementar for permitida, preserve fonte e data; caso contrário, não preencha fatos atuais com memória de treinamento. O guia de prompting recomenda pesquisar detalhes que podem ter mudado.
Segundo controle: valide a cadeia de cálculo
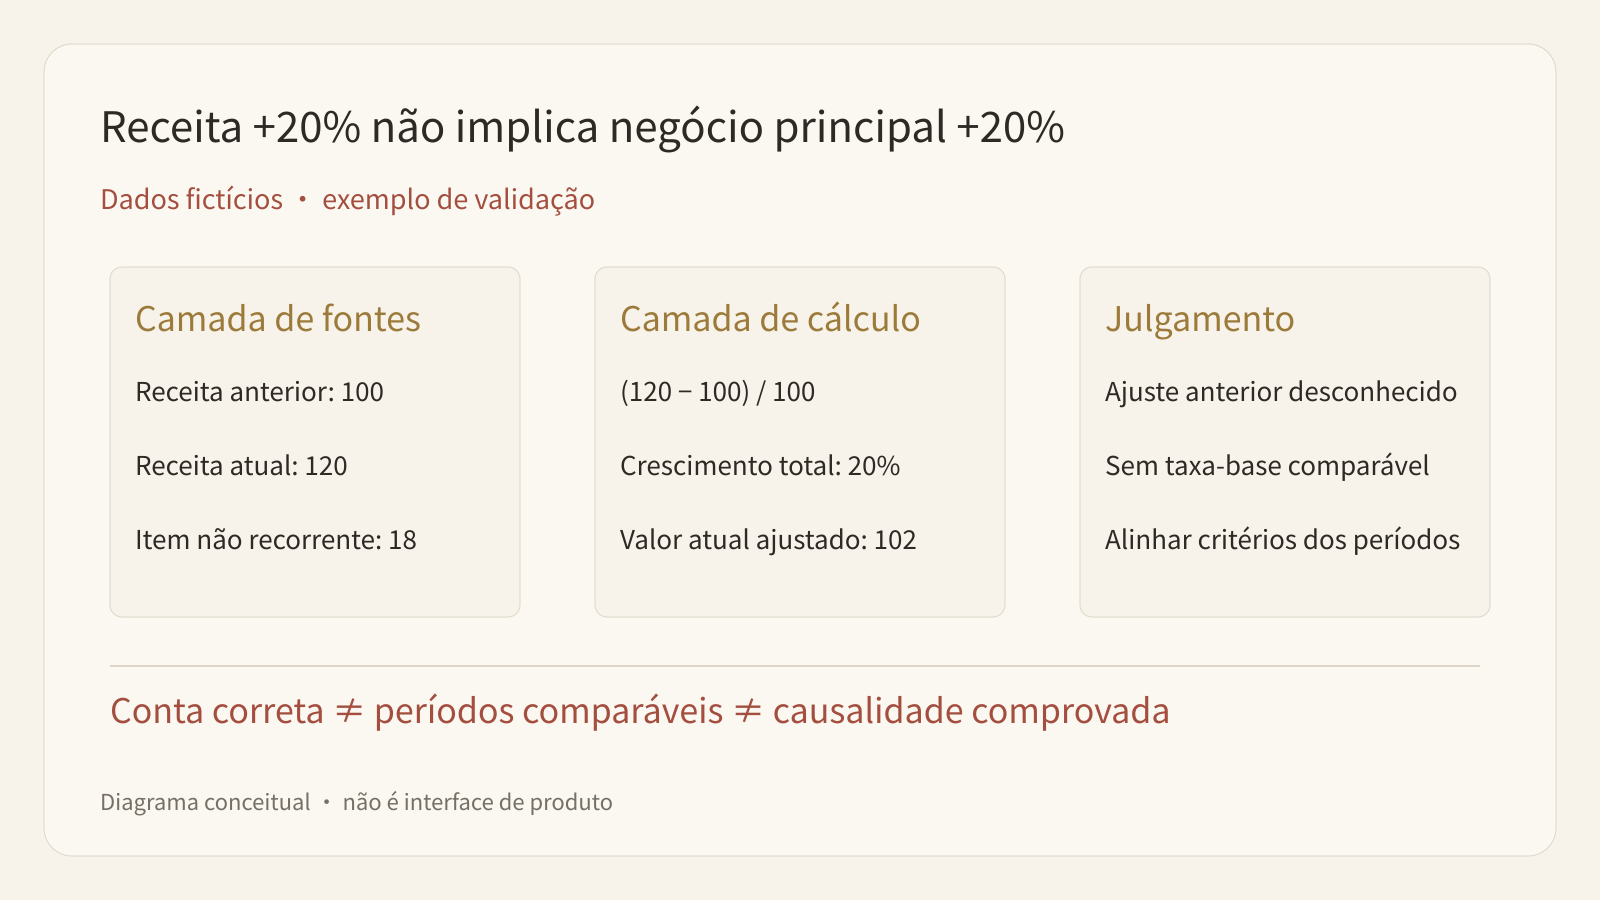
Em um exemplo hipotético, sem dados de uma empresa real, receita de 100 para 120 significa crescimento de 20%. Margem bruta de 25% para 28% muda três pontos percentuais, não 3%. Os slides devem usar a mesma base, sem redigitar valores de forma independente.
Confira períodos, moeda, milhares versus milhões, ausências convertidas em zero e fórmulas que incluem novas linhas. Recalcule totais e razões relevantes; inspecione denominadores, filtros ocultos e dados excluídos.
Abra a entrega Excel e recalcule, verificando fórmulas e referências, não só valores salvos. CSV normalmente não guarda um modelo de fórmulas recalculável; forneça código ou nota metodológica. Verificação independente de números críticos é melhor que uma garantia verbal do mesmo agente.
Terceiro controle: a história precisa bater com a planilha
Um slide “Crescimento melhora” pode ter aritmética correta e esconder base baixa ou receita não recorrente. Revise títulos, escalas, tendências negativas e a ligação entre evidência e ação.
Cada slide deve responder a uma pergunta com um julgamento e sua evidência. Não invente conclusões para completar dez páginas. Identifique decisões pendentes e alternativas, em vez de escrever sugestões como planos aprovados.
Abra o deck no ambiente real de apresentação. Substituição de fontes, gráficos cortados, texto excedente, template desalinhado, notas expostas e dados confidenciais também são falhas. Números corretos, mas ilegíveis, não concluem a entrega.
Uma revisão operacional atravessando três arquivos
A empresa e os números abaixo são fictícios e ilustram aceitação. Receita anterior: 100; atual: 120. Lucro bruto: 25 e 33,6. A receita atual inclui um item não recorrente de 18. As entradas são tabela financeira, transcrição da apresentação da administração e modelo de slides. A transcrição relata melhora na demanda de novos clientes, sem quantificar sua contribuição.
Crie quatro registros de evidência. Inclua arquivo, localização, período, unidade e valor extraído. Receita 120 aponta à linha do período atual; o item 18, à nota explicativa; melhora na demanda, ao trecho original da transcrição. O último é uma declaração da administração, não um número calculável.
Calcule na base, não de cabeça nos slides. Crescimento total: (120-100)/100=20%. Margem bruta atual: 33,6/120=28%, três pontos percentuais acima de 25/100=25%. Excluir o item atual dá 102, apenas um valor ajustado do período atual. Os itens do período anterior são desconhecidos, então (102-100)/100=2% não pode ser apresentado como crescimento recorrente comparável.
Organize o julgamento na apresentação. Uma página pode dizer “Receita total cresceu 20%; separar efeitos não recorrentes”, mostrando 100→120 e o componente atual 18. Não pode afirmar “O negócio principal cresceu 20% de forma estável”. A página seguinte pode listar lacunas: itens anteriores, contribuição de novos clientes e evidências de pedidos futuros. Manter uma lacuna visível é melhor que apresentar incerteza como fato.
A matemática correta resolve apenas uma parte. A conclusão depende do denominador, das regras de ajuste e da comparabilidade da evidência.
Devolva o erro pelo caminho das dependências
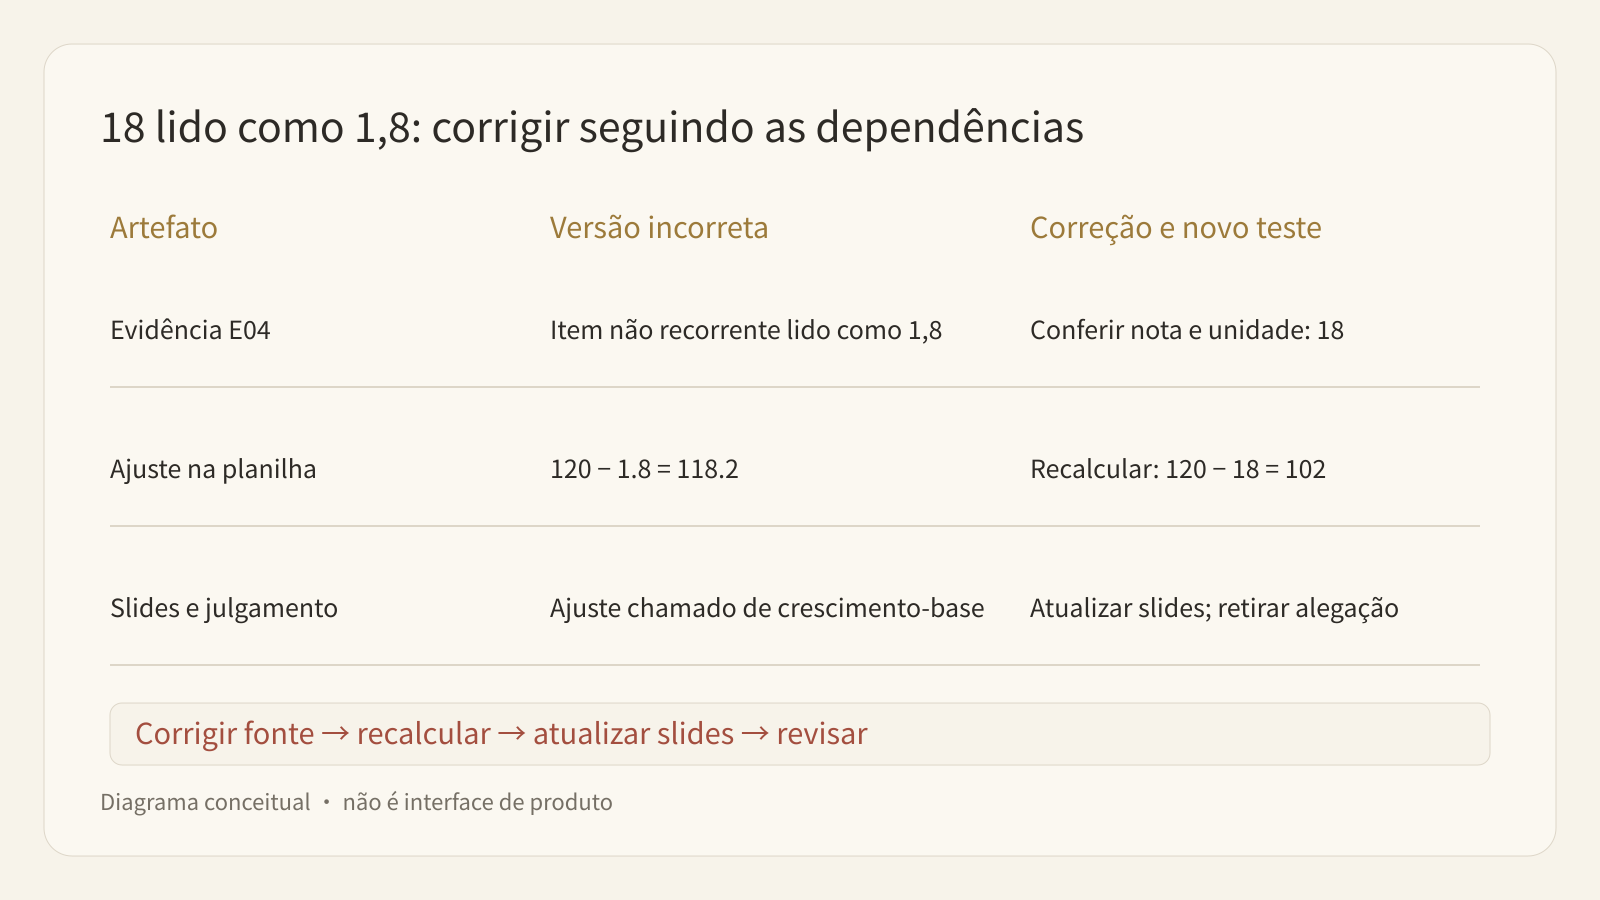
Se a extração lê 18 como 1,8, a receita ajustada vira 118,2 e os slides podem exagerar o desempenho recorrente. Corrigir só a frase final deixa a planilha errada; uma nova geração pode recuperar o erro.
Uma devolução específica pode ser:
Confira E04 contra a nota original: 18 e 1,8 divergem. Confirme unidade e fonte, corrija E04, recalcule ajustes dependentes e atualize todas as páginas que os citam. Receita total e margem bruta geral não dependem desse ajuste, mas confira se suas descrições foram alteradas incorretamente. Os ajustes anteriores continuam ausentes: mantenha a lacuna e não gere crescimento comparável.
A instrução identifica origem, dependências e o que não se pode inventar. O relatório de correção deve listar mudanças, recálculos, páginas afetadas e verificações não executadas. O revisor confere fonte e dependências, em vez de aceitar “tudo corrigido”.
Registre responsáveis e finalidade antes de enviar
| Objeto | Evidência aceitável | Ação se falhar |
|---|---|---|
| Fatos e unidades importantes | Local original, valor extraído e período | Voltar às evidências; pausar conclusões dependentes |
| Fórmulas e denominadores | Recálculo independente e referências conferidas | Corrigir base e gráficos/slides dependentes |
| Métricas ajustadas | Mesmos critérios nos dois períodos | Não publicar crescimento comparável; marcar lacuna |
| Julgamentos de negócio | Separação de declaração, inferência e recomendação | Revisar títulos; retirar causalidade sem prova |
| Exibição real | Abrir no dispositivo-alvo, sem cortes ou notas sensíveis | Corrigir layout ou remover dados, depois exportar |
| Liberação final | Revisor, versão, pendências e uso | Não distribuir rascunho como aprovado |
Pessoas diferentes podem revisar fontes, fórmulas e liberação. Confirmar a definição de uma métrica não aprova todas as recomendações. Autorizar discussão interna não autoriza divulgação externa. Registre o uso pretendido.
Em tarefas recorrentes, padronize modelo, definições e devoluções antes de ampliar a execução. Produção em lote não deve ampliar a permissão para completar fatos ausentes. Diretrizes e aprovações antigas não se tornam válidas automaticamente no próximo trimestre.
Devolva problemas a um artefato específico
É possível revisar evidências e planilha antes dos slides ou criar uma versão completa e bloqueá-la antes da circulação. Escolha conforme prazo e custo de retrabalho, mantendo os controles.
“O slide 4 usa o período errado: corrija C8 e sincronize os slides 4 e 7” permite conferir a correção. “Seja mais rigoroso” não. Depois, revise arquivos e dependências afetados, sem reconstruir tudo indiscriminadamente.
Preserve versões de entrada e saída, itens conferidos, responsável, decisão e pendências. Um novo revisor ou período terá clareza sobre definições confirmadas e fatos que precisam de atualização.
Separe execução de registros confiáveis
A Buda organiza execução do agente, contexto e fluxos reutilizáveis. Transforme entradas, contrato de arquivos e checklist em um processo recorrente. Para uma Skill instalável, pesquise e instale no Marketplace da Buda AI e adapte à tarefa.
Quando métricas verificadas, definições e decisões aprovadas precisarem virar registros oficiais, ChangeRequests na Busabase permitem revisão antes de entrar na base confiável, com trilha de auditoria. Isso não valida fatos financeiros pelo revisor nem aprova automaticamente todo o deck.
À medida que modelos produzem arquivos, o trabalho humano se concentra em definições, anomalias e ações. Uma primeira versão pronta para envio é útil; um processo verificável, corrigível e reutilizável é o que cabe na operação cotidiana.
FAQ
Dois especialistas aprovando uma versão dispensam revisão?
Não. Foi um teste interno relatado pelo fornecedor, não garantia para qualquer trabalho financeiro.
Documentos, planilhas e slides usam o mesmo checklist?
Podem compartilhar fontes e versões, mas exigem verificações distintas de fatos, cálculos e narrativa ou exibição.
Automatizar ou definir aceite primeiro?
Defina o aceite mínimo e a devolução de falhas antes de ampliar a automação.
Mais esforço resolve gráficos densos?
Não necessariamente. Os testes de prompting destacam recorte, zoom e ferramentas de código; entradas e ferramentas também importam.